Anomalía del mercado: caen las transacciones, los precios suben a contracorriente
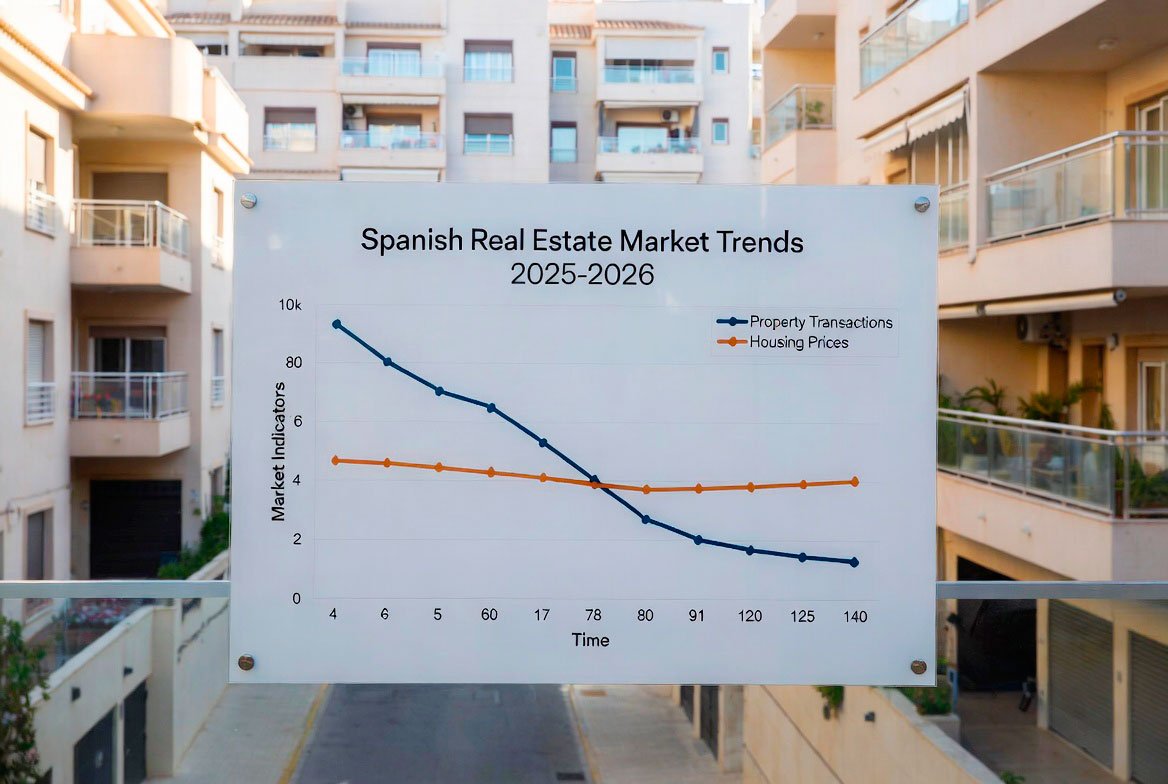
El mercado inmobiliario español presenta un escenario que desafía la lógica económica tradicional. Los últimos datos estadísticos muestran que las transacciones de vivienda en el segundo trimestre de 2026 disminuyeron un 5.7% respecto al trimestre anterior. En concreto, las compraventas de obra nueva alcanzaron las 34,919 unidades, con una caída del 11.5%, mientras que las de segunda mano, con 133,015 unidades, se redujeron un 4%. Aunque en junio se registró un breve repunte mensual del 5%, el volumen acumulado en el primer semestre de 2026 sigue siendo un 2.6% inferior al del mismo periodo de 2025.
En marcado contraste con el enfriamiento de las transacciones, los precios de la vivienda continúan su fuerte ascenso. En el primer trimestre de 2026, el precio medio nacional ya registraba un crecimiento interanual del 13.9%. Algunas entidades financieras pronostican que, aunque el volumen de transacciones podría contraerse un 7.3% en todo el año, se espera que el precio medio de venta aumente al menos un 12%, perpetuando la tendencia de “se vende menos, pero más caro”.
El cuello de botella de la oferta: un déficit de casi un millón de viviendas por cubrir
La causa principal de esta anomalía del mercado reside en una insuficiencia estructural y prolongada de la oferta. Según ha advertido en repetidas ocasiones el Banco de España, el déficit de vivienda a nivel nacional es enorme, estimado entre 700,000 y 900,000 unidades, aunque algunas instituciones elevan la cifra a casi un millón. Esta escasez es especialmente grave en las principales ciudades con mayor dinamismo económico y demográfico, como Madrid y Barcelona.
El ritmo de construcción de viviendas está muy por detrás del crecimiento de la demanda. Los datos muestran que en 2025 solo se construyeron unas 159,200 viviendas en toda España, mientras que el aumento de la población en el mismo año fue de casi 500,000 personas. Este volumen de construcción contrasta drásticamente con los niveles de 2007 y 2008, cuando se llegaron a construir más de 630,000 viviendas nuevas al año.
Demanda sólida: crecimiento demográfico y polarización del poder adquisitivo
Mientras la oferta está restringida, la demanda se mantiene fuerte debido al crecimiento de la población. Según un estudio de BBVA Research, España recibe un saldo migratorio neto de unas 550,000 personas al año y se crean unos 200,000 nuevos hogares, lo que genera una presión constante sobre la demanda de vivienda. Incluso con la caída del número total de transacciones, la competencia por una oferta limitada es suficiente para sostener la subida de los precios.
Al mismo tiempo, el mercado está experimentando una clara “criba por poder adquisitivo”. Con el aumento de los precios, los hogares con menores ingresos o ahorros se ven obligados a abandonar el mercado de compra. Un informe del portal inmobiliario Fotocasa revela que actualmente alrededor del 54% de la demanda de compra proviene de segmentos de renta alta y media-alta. Esto está llevando a una creciente polarización del mercado: las familias con mayor capacidad económica y los inversores dominan las compraventas, mientras que los jóvenes y los grupos con menor capacidad de ahorro se ven cada vez más desplazados al mercado del alquiler.
Perspectivas de futuro: el desequilibrio estructural podría continuar
El consenso entre los analistas es que el problema actual del mercado inmobiliario español no es la debilidad de la demanda, sino un desequilibrio estructural causado por la combinación de una oferta insuficiente, el crecimiento demográfico y la desigualdad de la riqueza. Lo que realmente disminuye en el mercado no es el número de “personas que quieren comprar”, sino el de “personas que pueden permitírselo”.
La escasez de viviendas de calidad también confirma esta realidad. Datos de la plataforma Idealista muestran que en el segundo trimestre de 2026, aproximadamente el 7% de las propiedades anunciadas se vendieron en menos de una semana, lo que refleja la fuerte demanda de viviendas atractivas. Mientras la oferta de obra nueva no logre satisfacer eficazmente el ritmo de crecimiento de la población y los hogares, es poco probable que los precios experimenten una corrección sustancial, incluso si el volumen de transacciones sigue disminuyendo. Se espera que este escenario de “menos ventas, precios más altos” se mantenga.
