交易与贷款数据呈反向趋势
根据西班牙国家统计局(INE)公布的数据,2026年前五个月,西班牙全国共完成约28.82万套住房交易,同比小幅减少3.4%。然而,与交易量下滑形成对比的是,同期用于购房的住房抵押贷款数量却达到约21.38万笔,同比增长6.2%。
数据表明,今年1月至5月期间,无贷款全款购房的交易数量约为7.44万套,占总交易量的25.8%。这一比例相较于2025年同期的32.5%(约每三套房中有一套全款购买)出现了显著下降,降至近五年来的最低水平,上一次出现如此低的比例是在2021年。
房价上涨迫使买家转向贷款
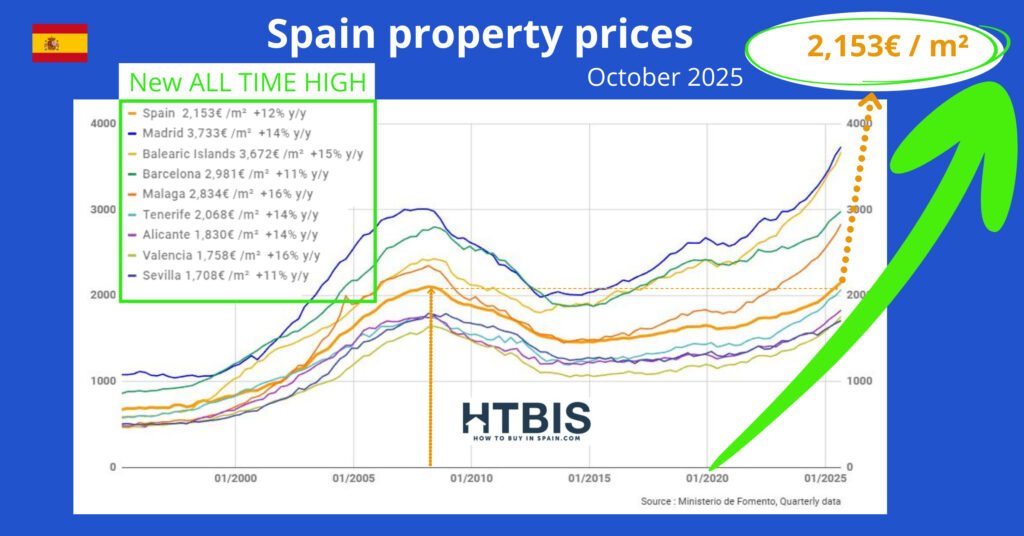
业内分析认为,全款购房比例下降的首要原因是房价上涨速度远超家庭储蓄的增长速度。持续攀升的房价使得许多购房者,即便是那些拥有一定储蓄、通过出售旧房获得资金或有家庭支持的群体,也日益难以完全依靠自有资金完成交易,从而不得不求助于银行贷款。
这一趋势也体现在贷款金额的增加上。2026年5月,西班牙购房贷款的平均金额已升至17.49万欧元,同比增长了9.7%。这并非意味着消费者主动寻求更高额的债务,而是反映了房价上涨后,购房者需要融资的金额比例被迫提高。
利率环境与投资策略的双重影响
另一方面,当前相对具有吸引力的房贷利率也鼓励了贷款行为。数据显示,2026年5月新发放的住房贷款平均利率约为2.98%,多数银行提供的产品利率维持在3%左右或更低。对于部分资金充裕的投资者而言,即便有能力全款支付,他们也可能选择申请贷款。这种策略允许他们仅支付首付,将余下的大部分资金投入其他可能带来更高回报的资产,以期收益超过房贷利息成本。
房贷市场已显现降温迹象
尽管贷款购房成为主流,但西班牙房贷市场的增长势头已开始放缓。抵押贷款签约数量的同比增长率从今年2月份的16.3%,一路下滑至3月的9%和4月的2.3%。至2026年5月,该数据更是同比下降0.1%,这是近两年来首次出现负增长,预示着市场正在进入一个新的调整阶段。
市场展望:核心矛盾转向“可负担性”
行业专家预测,市场目前经历的更像是高速增长后的正常化降温,而非需求突然蒸发。未来,随着欧洲利率可能出现回升,融资成本的增加或将对部分收入和偿债能力较弱的购房者构成更大挑战,使其更难获得贷款。因此,西班牙房地产市场的核心问题正逐渐从“是否有人想买房”,转变为“购房者能否找到价格、地段和融资条件都合适的住房”,即可负担性问题正变得日益突出。
