Las compraventas y las hipotecas muestran tendencias opuestas
Según los datos publicados por el Instituto Nacional de Estadística (INE), durante los cinco primeros meses de 2026 se realizaron en España aproximadamente 288.200 compraventas de viviendas, lo que supone un ligero descenso del 3,4% interanual. Sin embargo, en contraste con esta caída en las transacciones, el número de hipotecas constituidas sobre viviendas alcanzó en el mismo periodo las 213.800, registrando un crecimiento del 6,2% interanual.
Los datos indican que, entre enero y mayo de este año, el número de transacciones realizadas sin hipoteca (al contado) fue de aproximadamente 74.400, representando el 25,8% del total. Este porcentaje muestra una notable disminución en comparación con el 32,5% del mismo periodo de 2025 (cuando aproximadamente una de cada tres viviendas se compraba al contado), situándose en el nivel más bajo de los últimos cinco años. La última vez que se registró una proporción tan baja fue en 2021.
El aumento de los precios obliga a los compradores a recurrir a la financiación
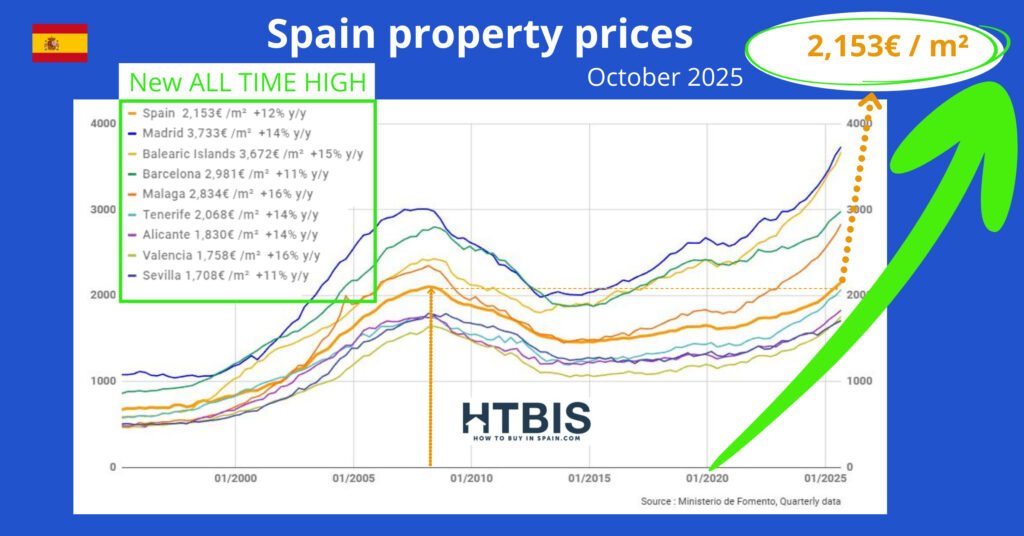
Analistas del sector consideran que la principal razón de la caída en las compras al contado es que el ritmo de subida de los precios de la vivienda supera con creces el crecimiento del ahorro de las familias. El constante encarecimiento de los inmuebles hace que para muchos compradores, incluso para aquellos con ciertos ahorros, capital de la venta de una vivienda anterior o apoyo familiar, sea cada vez más difícil completar la operación únicamente con fondos propios, viéndose obligados a solicitar un préstamo bancario.
Esta tendencia también se refleja en el incremento del importe medio de los préstamos. En mayo de 2026, el importe medio de una hipoteca para la compra de vivienda en España ascendió a 174.900 euros, un 9,7% más en tasa interanual. Esto no significa que los consumidores busquen endeudarse más voluntariamente, sino que refleja el hecho de que, ante la subida de precios, se ven forzados a financiar un porcentaje mayor del valor de la vivienda.
El doble impacto del entorno de tipos y las estrategias de inversión
Por otro lado, los tipos de interés hipotecarios, actualmente relativamente atractivos, también han incentivado la solicitud de préstamos. Los datos muestran que el tipo de interés medio para las nuevas hipotecas sobre viviendas en mayo de 2026 se situó en torno al 2,98%, con la mayoría de los bancos ofreciendo productos con tipos en torno al 3% o inferiores. Para algunos inversores con liquidez, incluso teniendo la capacidad de pagar al contado, pueden optar por solicitar una hipoteca. Esta estrategia les permite realizar solo el pago inicial y destinar el resto de sus fondos a otros activos con un potencial de rentabilidad mayor, con la expectativa de que los beneficios superen el coste de los intereses del préstamo.
El mercado hipotecario ya muestra signos de desaceleración
Aunque la compra con hipoteca se ha convertido en la norma, el impulso de crecimiento del mercado hipotecario español ha comenzado a ralentizarse. La tasa de crecimiento interanual de la firma de hipotecas ha disminuido progresivamente desde el 16,3% en febrero de este año, pasando al 9% en marzo y al 2,3% en abril. En mayo de 2026, este dato registró una caída interanual del 0,1%, la primera vez en casi dos años que entra en terreno negativo, lo que sugiere que el mercado está entrando en una nueva fase de ajuste.
Perspectivas del mercado: el foco se desplaza a la “asequibilidad”
Los expertos del sector pronostican que lo que el mercado está experimentando actualmente es más una normalización tras un periodo de rápido crecimiento que una evaporación repentina de la demanda. De cara al futuro, con una posible subida de los tipos de interés en Europa, el aumento del coste de la financiación podría suponer un desafío mayor para los compradores con menores ingresos y capacidad de endeudamiento, dificultando su acceso al crédito. Por tanto, el problema central del mercado inmobiliario español está pasando de ser “si hay demanda para comprar” a “si los compradores pueden encontrar una vivienda asequible en términos de precio, ubicación y condiciones de financiación”. En resumen, la cuestión de la asequibilidad se está volviendo cada vez más prominente.
