市场背景:贷款额上涨,审批标准收紧
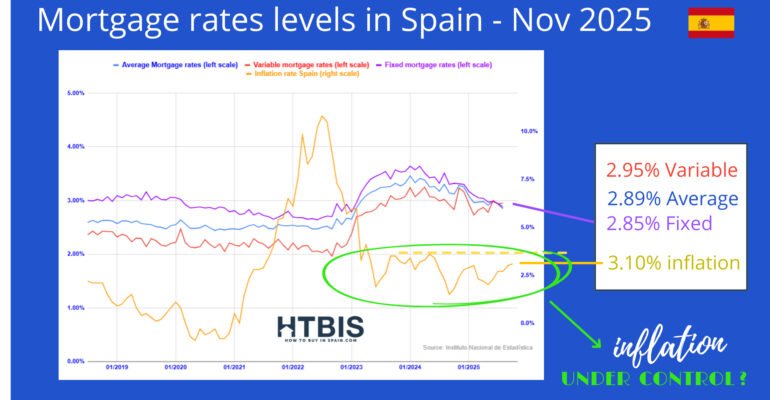
根据西班牙国家统计局(INE)的最新数据,2026年5月,西班牙共登记了42,213笔住房抵押贷款,与去年同期相比微降0.1%。然而,市场的另一项指标却呈现显著增长:新发放贷款的平均金额同比上涨9.7%,达到了174,866欧元,平均利率为2.98%。
在单笔贷款金额持续走高的大背景下,西班牙银行业对房贷申请的审核变得前所未有的严格。如今,申请房贷更像是一场全面的“财务健康体检”,银行不仅评估申请人当前的收入水平,更深入考察其工作稳定性、负债情况、储蓄能力和未来的综合偿债能力。
银行青睐的“优质客户”画像
金融顾问Montse Cespedosa指出,在当前严格的审核环境下,有三类特定客户群体在申请房贷时通常能获得更积极的回应和更优的谈判条件。他们分别是:
- 35岁以下的年轻购房者
- 收入稳定的公务员群体
- 部分财务状况稳健的高收入自雇人士
这些群体因其特定的职业和财务特征,被银行视为风险较低、偿债能力更可靠的客户。
不同群体的融资优势分析
银行对不同优势群体的青睐体现在具体的融资条件上:
公务员群体:由于其极高的职业稳定性和可靠的收入保障,公务员在银行眼中是“理想客户”。在特定情况下,他们甚至有机会获得接近或完全覆盖房屋购买价的100%融资比例,这是普通申请人难以企及的。
年轻购房者:对于35岁以下的年轻人,如果其财务状况符合银行及相关政策要求,部分银行愿意提供高达房屋总价95%的融资。这对于储蓄相对有限但职业前景良好的年轻一代是重要的支持。
高收入自雇人士:对于从事科技或电子游戏等高增长行业的自雇人士,银行同样会敞开大门。审核的关键并非单月的高收入,而是长期且稳定的收入记录、清晰的职业发展路径以及较低的个人负债率。银行需要确信其收入来源是可持续的。
核心审核标准:超越月收入的财务健康度
总而言之,对于准备在西班牙申请房贷的个人而言,月收入高低只是银行考量的第一步。银行真正关注的核心问题是:“申请人在偿还每月房贷后,还剩下多少可支配资金?以及这种财务状况能否在未来长期保持?”
因此,稳定的工作、良好的储蓄记录、较低的负债水平以及可持续的收入来源,共同构成了申请人财务健康度的全貌。在平均房贷金额已接近17.5万欧元的今天,提前规划并优化这些方面,不仅能显著提高贷款获批的概率,更是争取到更低利率和更高融资比例的关键筹码。
