Contexto del mercado: Aumenta el importe de los préstamos, se endurecen los criterios de aprobación
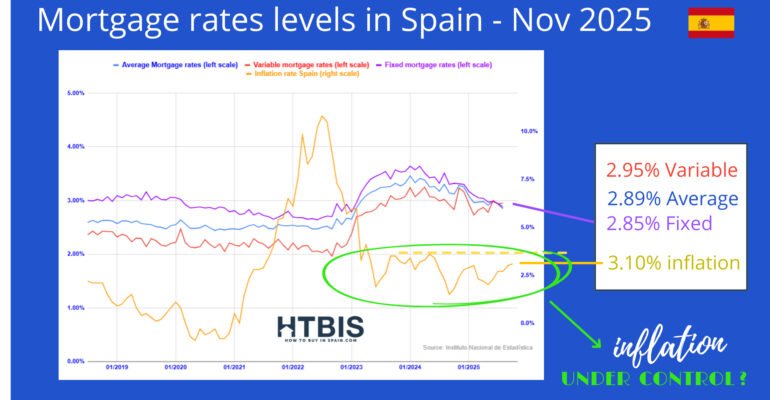
Según los últimos datos del Instituto Nacional de Estadística (INE), en mayo de 2026 se registraron en España un total de 42.213 hipotecas sobre viviendas, lo que supone un ligero descenso del 0,1 % en comparación con el mismo mes del año anterior. Sin embargo, otro indicador del mercado muestra un crecimiento notable: el importe medio de los nuevos préstamos concedidos aumentó un 9,7 % interanual, alcanzando los 174.866 euros, con un tipo de interés medio del 2,98 %.
En un contexto donde el importe medio por préstamo sigue aumentando, la banca española se ha vuelto más estricta que nunca al evaluar las solicitudes de hipoteca. Hoy en día, solicitar una hipoteca se asemeja a un completo “chequeo de salud financiera”. Los bancos no solo evalúan el nivel de ingresos actual del solicitante, sino que también examinan en profundidad su estabilidad laboral, nivel de endeudamiento, capacidad de ahorro y solvencia general a futuro.
El perfil del “cliente ideal” para los bancos
La asesora financiera Montse Cespedosa señala que, en el actual entorno de rigurosa evaluación, existen tres perfiles de clientes que suelen recibir una respuesta más positiva y obtener mejores condiciones de negociación al solicitar una hipoteca. Estos son:
- Compradores jóvenes menores de 35 años
- Funcionarios con ingresos estables
- Ciertos autónomos con altos ingresos y una situación financiera sólida
Debido a sus características profesionales y financieras específicas, estos grupos son considerados por los bancos como clientes de menor riesgo y con una capacidad de pago más fiable.
Análisis de las ventajas de financiación por perfil
La preferencia de los bancos por estos perfiles se refleja en las condiciones de financiación específicas:
Funcionarios: Gracias a su alta estabilidad laboral y la garantía de sus ingresos, los funcionarios son vistos por los bancos como el “cliente ideal”. En determinadas circunstancias, pueden incluso optar a una financiación de hasta el 100 % del valor de compra de la vivienda, algo difícil de alcanzar para el solicitante medio.
Compradores jóvenes: Para los jóvenes menores de 35 años, si su situación financiera cumple con los requisitos del banco y las políticas correspondientes, algunas entidades están dispuestas a ofrecer una financiación de hasta el 95 % del valor total de la vivienda. Este es un apoyo importante para una generación joven con ahorros relativamente limitados pero con buenas perspectivas profesionales.
Autónomos con altos ingresos: Los bancos también abren sus puertas a autónomos de sectores de alto crecimiento, como la tecnología o los videojuegos. La clave de la evaluación no es un ingreso elevado en un solo mes, sino un historial de ingresos estable y a largo plazo, una trayectoria profesional clara y un bajo nivel de endeudamiento personal. El banco necesita tener la certeza de que la fuente de ingresos es sostenible.
Criterio de evaluación clave: la salud financiera más allá de los ingresos mensuales
En resumen, para quienes se preparan para solicitar una hipoteca en España, el nivel de ingresos mensuales es solo el primer paso en la evaluación del banco. La verdadera preocupación del banco es: “¿Cuánto dinero disponible le queda al solicitante después de pagar la cuota mensual de la hipoteca? ¿Y puede mantenerse esta situación financiera a largo plazo?”
Por lo tanto, un trabajo estable, un buen historial de ahorro, un bajo nivel de endeudamiento y una fuente de ingresos sostenible conforman el panorama completo de la salud financiera de un solicitante. Hoy, con un importe medio de hipoteca cercano a los 175.000 euros, planificar y optimizar estos aspectos con antelación no solo aumenta significativamente las probabilidades de aprobación del préstamo, sino que también es una baza crucial para negociar un tipo de interés más bajo y un mayor porcentaje de financiación.
