El mercado inmobiliario español entra en fase de ajuste con una brecha creciente entre precios y salarios
Los datos de mercado más recientes muestran signos de enfriamiento en el sector inmobiliario español, pero los expertos señalan que no es realista esperar una caída drástica de los precios. El problema fundamental es que el rápido aumento de los precios en la última década se ha desvinculado gravemente del crecimiento de los ingresos de los ciudadanos, lo que ha incrementado continuamente la carga para acceder a una vivienda.
Según datos de los Registradores de España, en los últimos diez años, el precio de la vivienda a nivel nacional ha acumulado una subida del 68,4 %. Sin embargo, los datos del Instituto Nacional de Estadística (INE) para el mismo periodo indican que el salario medio nacional solo ha aumentado un 34 %. El incremento de los precios casi duplica el del crecimiento salarial, una brecha que está expulsando del mercado a un número creciente de compradores potenciales.
Caída consecutiva en el volumen de transacciones, una clara señal de enfriamiento
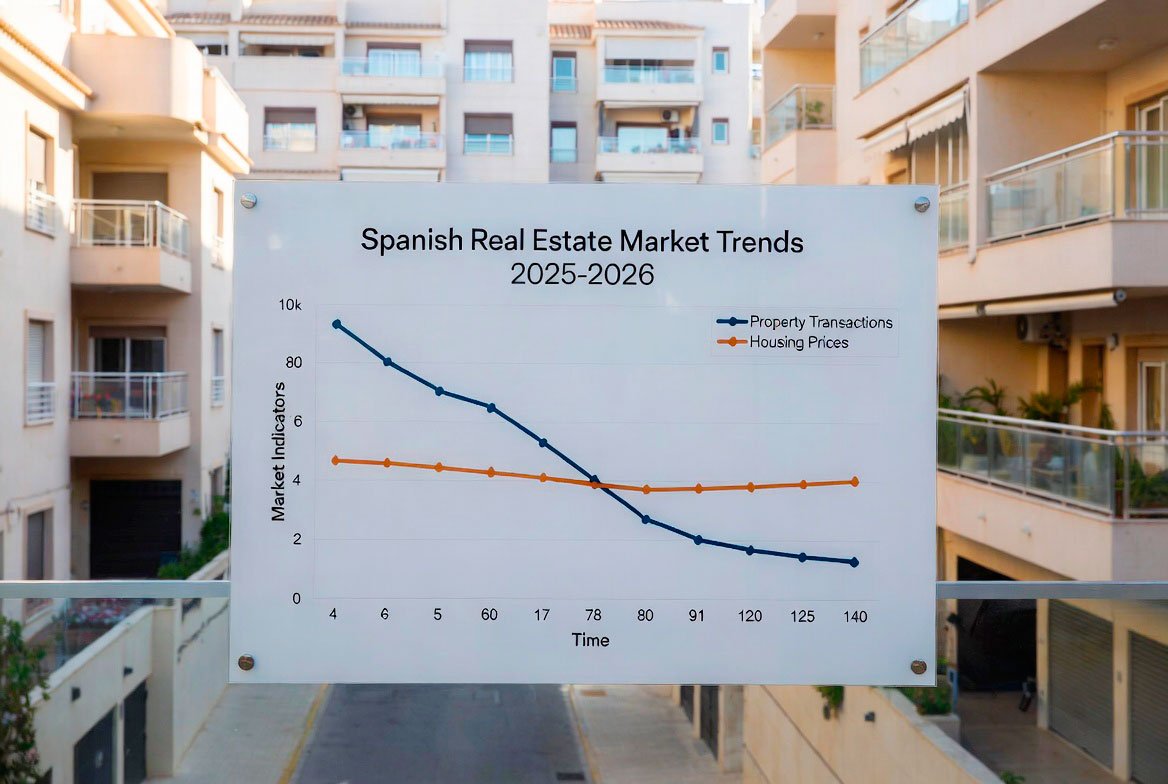
El enfriamiento del mercado inmobiliario se refleja principalmente en la desaceleración de la actividad transaccional. Los datos oficiales muestran que el volumen de compraventas de viviendas ha disminuido por dos trimestres consecutivos. En el segundo trimestre de 2026 (de abril a junio), se registraron un total de 167.934 operaciones de compraventa en toda España, lo que supone un descenso de casi el 6 % respecto al primer trimestre y una reducción del 2,3 % en comparación con el mismo periodo del año anterior.
José García Montalvo, catedrático de Economía de la Universidad Pompeu Fabra, analiza que la tendencia a la baja del mercado podría continuar en la segunda mitad del año, con una caída en el volumen de transacciones que podría superar el 2 %. Señala que, a pesar de la disminución de las operaciones, la demanda sigue siendo fuerte. Los precios elevados comprimen la demanda efectiva, por lo que a corto plazo los precios se mantendrán altos, pero su ritmo de crecimiento se contraerá notablemente.
El conflicto principal: escasez de oferta, no una burbuja de crédito
En comparación con el periodo de la burbuja inmobiliaria de 2008, el mercado actual es fundamentalmente diferente. Un informe de análisis de BBVA Research subraya que el principal problema actual es la “escasez de oferta” y no una burbuja causada por la sobreexpansión del crédito. Los datos muestran que actualmente los préstamos hipotecarios a familias representan el 31 % del crédito total, mientras que los préstamos a promotores inmobiliarios suponen solo el 8 %. Antes de la crisis de 2008, estas cifras eran del 64 % y el 40 %, respectivamente, lo que indica que la exposición al riesgo del sistema financiero actual es mucho menor.
El desequilibrio entre oferta y demanda es especialmente pronunciado. En España, la oferta de nueva vivienda es de solo unas 90.000 a 100.000 unidades al año, mientras que la demanda de nuevas viviendas, impulsada por la formación de nuevos hogares y la inmigración, alcanza las 250.000 unidades. Esta enorme brecha de oferta proporciona un fuerte soporte a los precios. Además, nuevos cuellos de botella, como la saturación de la infraestructura de la red eléctrica, también están comenzando a limitar el desarrollo de nuevos proyectos residenciales.
Previsión de los expertos: el ritmo de subida de precios se ralentizará, sin correcciones a la baja a corto plazo
Teniendo en cuenta diversos factores, los economistas coinciden en que no se producirá una corrección significativa de los precios de la vivienda en España a corto plazo. El coste creciente de las hipotecas es otro factor limitante. Con el fin de la “guerra hipotecaria” entre bancos, la Comisión Nacional de los Mercados y la Competencia (CNMC) ha iniciado una investigación sobre los seis principales bancos por una posible concertación para elevar los costes del crédito. La combinación de precios altos y el aumento de los costes de financiación debilita aún más la capacidad de compra de las familias.
Camilo Ulloa, economista jefe de BBVA Research, pronostica que el ritmo de subida de los precios se desacelerará gradualmente, pero no se revertirá. La entidad prevé que el aumento del precio de la vivienda en España podría alcanzar el 12 % para todo el año 2026, para luego moderarse al 5,7 % en 2027. A largo plazo, a medida que aumente gradualmente la construcción de viviendas y la carga de la compra para los ciudadanos alcance su límite, el ritmo de subida de los precios seguirá ralentizándose.
