Euribor利率重回3%时代
根据最新数据,在2026年8月21日(星期五),欧元区银行间拆借利率(Euribor)的日利率自2024年9月以来首次突破3%的心理关口。截至当日,8月份的月度平均值已达到2.939%。这一变化标志着信贷成本进入新的上升周期,直接影响与该利率挂钩的金融产品。
贷款月供上涨的具体影响
Euribor利率的攀升将直接转化为家庭和企业的借贷成本增加。以一笔典型的25年期、金额为30万欧元、利率为Euribor+1%的浮动利率抵押贷款为例,如果8月份的月均值以2.939%收盘,贷款持有者每年的还款总额将增加约1,600欧元,相当于每月需多支付约133欧元。
对于贷款金额较小的家庭,例如一笔15万欧元的同类贷款,年度还款额的增幅也达到了约794欧元,即每月额外支出约66欧元。此次调整将对西班牙数百万家庭的预算构成直接压力。
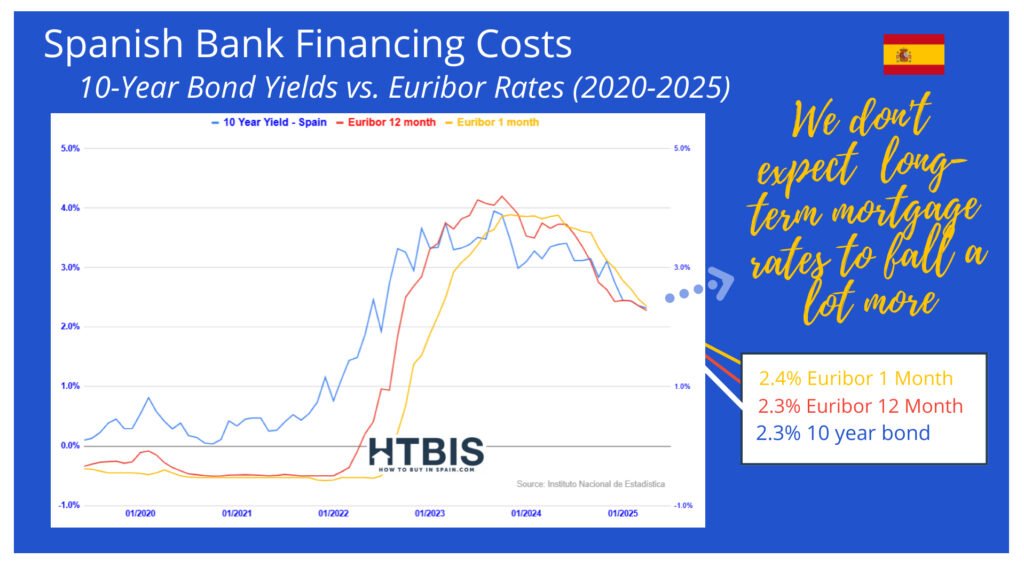
背后动因:高通胀与欧洲央行加息预期
此次Euribor上涨的主要驱动力,是市场普遍预期欧洲中央银行(ECB)为抑制持续的通货膨胀将再次采取加息行动。数据显示,欧元区7月份的通胀率已升至2.9%,而西班牙国内的通胀问题更为严峻,同月通胀率高达3.6%,远超欧洲央行2%的目标。
尽管西班牙经济在2025年实现了2.8%的增长,但持续的高通胀正在削弱其经济竞争力,尤其是在其主要贸易伙伴如法国、德国和意大利经济增长疲软的背景下,出口和整体经济面临的挑战加剧。
未来展望:信贷紧缩与经济不确定性
Euribor的上升不仅影响存量的浮动利率贷款,也预示着未来新申请贷款(包括固定利率贷款)的门槛和成本将更高。欧洲央行目前正面临一个两难境地:一方面需要收紧货币政策以控制通胀,另一方面又要避免过度干预导致经济陷入衰退。
考虑到中东地区冲突的持续、能源价格的高位运行以及核心通胀的粘性,未来数月内信贷成本继续上升的风险依然存在。这可能会进一步抑制西班牙的家庭消费和企业投资意愿,为经济前景增添了更多不确定性。
