El Euríbor vuelve a la era del 3%
Según los últimos datos, el viernes 21 de agosto de 2026, la tasa diaria del Euríbor superó la barrera psicológica del 3% por primera vez desde septiembre de 2024. Hasta esa fecha, la media mensual de agosto ha alcanzado el 2,939%. Este cambio marca el inicio de un nuevo ciclo alcista en el coste del crédito, afectando directamente a los productos financieros vinculados a este índice.
Impacto directo en la subida de las cuotas hipotecarias
La escalada del Euríbor se traducirá directamente en un aumento de los costes de financiación para familias y empresas. Tomando como ejemplo una hipoteca variable típica de 300.000 euros a 25 años con un diferencial de Euríbor + 1%, si la media mensual de agosto cierra en el 2,939%, el pago anual total se incrementará en unos 1.600 euros, lo que equivale a pagar unos 133 euros más al mes.
Para los hogares con préstamos de menor cuantía, como una hipoteca similar de 150.000 euros, el incremento anual rondará los 794 euros, es decir, un gasto extra de unos 66 euros mensuales. Este ajuste supondrá una presión directa sobre los presupuestos de millones de familias en España.
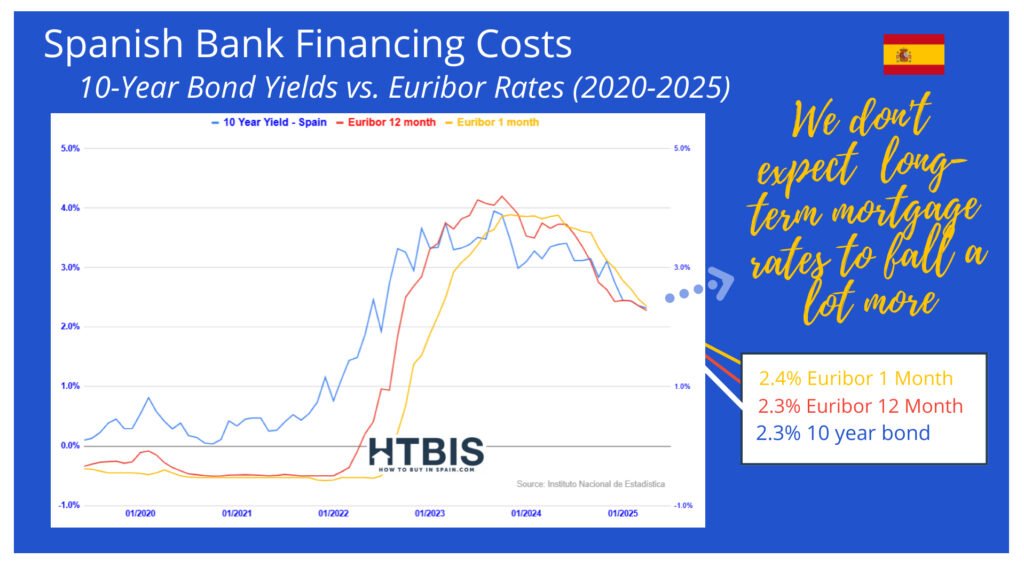
Motivos: alta inflación y previsiones de subida de tipos del BCE
El principal motor de esta subida del Euríbor es la expectativa generalizada del mercado de que el Banco Central Europeo (BCE) vuelva a subir los tipos de interés para frenar la persistente inflación. Los datos muestran que la tasa de inflación de la eurozona subió al 2,9% en julio, mientras que en España el problema es aún más grave: la inflación en ese mismo mes alcanzó el 3,6%, muy por encima del objetivo del 2% del BCE.
Aunque la economía española creció un 2,8% en 2025, la alta y persistente inflación está mermando su competitividad económica, especialmente en un contexto de débil crecimiento de sus principales socios comerciales, como Francia, Alemania e Italia, lo que agrava los retos para las exportaciones y la economía en general.
Perspectivas de futuro: restricción del crédito e incertidumbre económica
El repunte del Euríbor no solo afecta a las hipotecas variables existentes, sino que también anticipa mayores barreras y costes para los nuevos préstamos (incluidos los de tipo fijo). El BCE se enfrenta actualmente a un dilema: por un lado, necesita endurecer la política monetaria para controlar la inflación; por otro, debe evitar una intervención excesiva que arrastre a la economía a una recesión.
Dada la persistencia de los conflictos en Oriente Medio, los elevados precios de la energía y la resistencia de la inflación subyacente, el riesgo de que el coste del crédito siga aumentando en los próximos meses sigue latente. Esta situación podría frenar aún más el consumo de los hogares y la inversión empresarial en España, añadiendo mayor incertidumbre a las perspectivas económicas.
