西班牙国家统计局(INE)于2026年8月26日公布的数据揭示,尽管西班牙房价持续攀升,但购房贷款市场依然表现出强劲的活力。数据显示,市场在经历了短暂的平缓后,于6月迅速恢复增长势头。
贷款签约量反弹 创同期历史新高
根据报告,2026年6月,西班牙全国共签署了45,907笔新的住房抵押贷款合同,与去年同期相比增长了10.8%。这一数字不仅扭转了5月份曾出现的0.1%同比微降的局面,更是创下了自2010年以来同月份的最高记录。
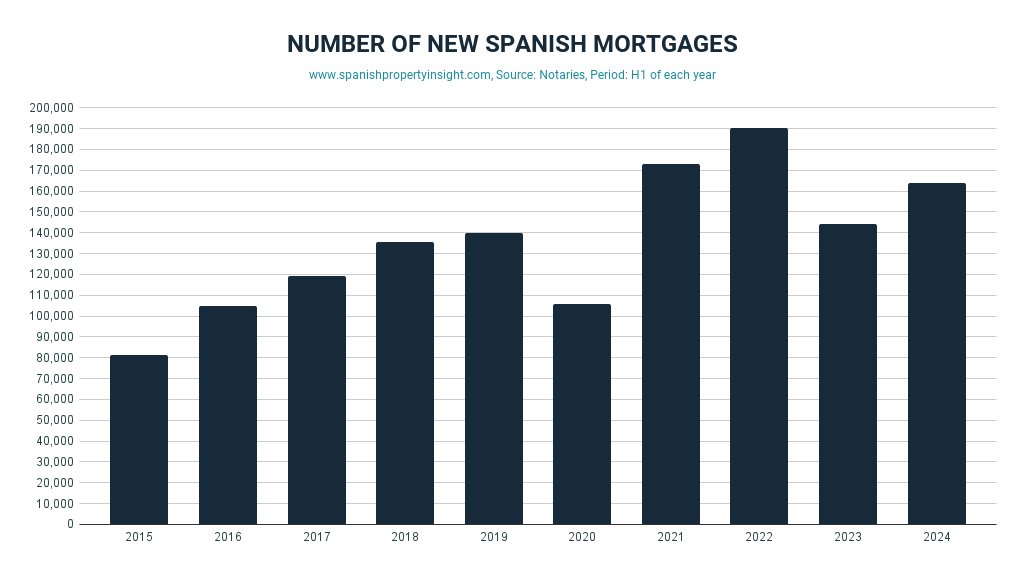
从2026年上半年的整体情况来看,住房抵押贷款的签约数量累计同比增长了7%,反映出市场的持续活跃。
平均贷款额攀升至17.8万欧元
伴随贷款数量增加的是贷款金额的显著提升。2026年6月,单笔住房抵押贷款的平均金额达到了178,365欧元,同比上涨6%。
受此推动,当月银行系统发放的住房抵押贷款总额高达约81.88亿欧元,同比增长17.5%。审视整个上半年,贷款总额的增长幅度为17.5%,而平均贷款金额则上涨了9.8%。这表明,购房者为应对更高的房价,正向银行申请更大额度的贷款。
固定利率仍为主流选择
在利率方面,尽管融资环境已发生变化,但6月新签住房贷款的平均利率为2.96%,略低于5月的2.98%。贷款的平均还款期限稳定在25年。
从贷款类型来看,购房者的偏好十分明确:61.7%的新贷款选择了固定利率,而浮动利率贷款占比为38.3%。其中,固定利率贷款的平均初始利率为2.89%,低于浮动利率的3.07%。这显示出在当前经济环境下,大多数人倾向于选择利率稳定的产品以规避未来风险。
贷款条件修改业务量减少
数据还显示,对现有贷款合同进行条件修改的业务量有所下降。6月份共有10,261笔抵押贷款修改了原有条款,同比减少了19.1%。
具体来看,在原银行内部重新协商条件的案例(7,311笔)同比减少25.3%,选择更换贷款银行的案例(672笔)同比减少15.4%。在所有修改案例中,83.1%与利率变化有关。业内人士分析,这可能反映出随着优惠利率时代的结束,重新协商或转贷的吸引力正在减弱。
