Los datos publicados por el Instituto Nacional de Estadística (INE) el 26 de agosto de 2026 revelan que, a pesar del continuo aumento de los precios de la vivienda en España, el mercado de préstamos hipotecarios sigue mostrando una gran vitalidad. Las cifras indican que, tras un breve periodo de calma, el mercado recuperó rápidamente su impulso de crecimiento en junio.
Repunte en la firma de hipotecas: nuevo récord para un mes de junio
Según el informe, en junio de 2026 se firmaron en España un total de 45.907 nuevas hipotecas sobre viviendas, lo que supone un aumento del 10,8% en comparación con el mismo mes del año anterior. Esta cifra no solo revierte el ligero descenso interanual del 0,1% registrado en mayo, sino que también marca el récord más alto para un mes de junio desde 2010.
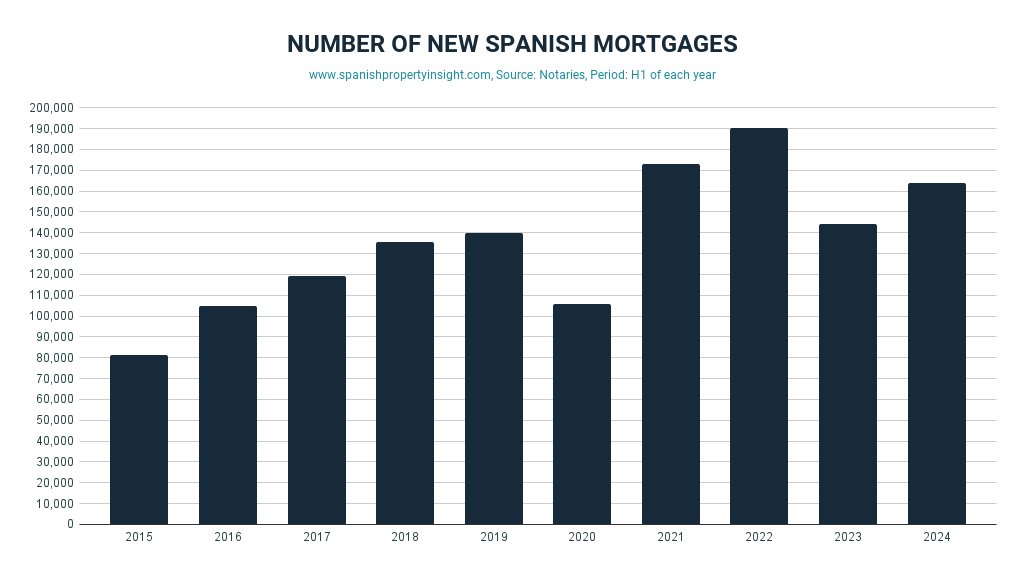
En el conjunto del primer semestre de 2026, el número de hipotecas firmadas acumuló un crecimiento interanual del 7%, lo que refleja la continua actividad del mercado.
El importe medio de los préstamos asciende a 178.000 euros
Junto al aumento del número de préstamos, se ha producido un notable incremento en su importe. En junio de 2026, el importe medio de una hipoteca sobre vivienda alcanzó los 178.365 euros, un 6% más en tasa interanual.
Impulsado por esta tendencia, el capital total prestado por el sistema bancario para hipotecas sobre viviendas ascendió a aproximadamente 8.188 millones de euros ese mes, un 17,5% más que el año anterior. Si se analiza el primer semestre completo, el aumento del capital prestado fue del 17,5%, mientras que el importe medio de los préstamos creció un 9,8%. Esto indica que, para hacer frente a los precios más altos de la vivienda, los compradores están solicitando préstamos de mayor cuantía a los bancos.
El tipo fijo sigue siendo la opción mayoritaria
En cuanto a los tipos de interés, y a pesar de los cambios en el entorno de financiación, el tipo de interés medio para las nuevas hipotecas sobre viviendas en junio fue del 2,96%, ligeramente inferior al 2,98% de mayo. El plazo medio de amortización de los préstamos se mantuvo estable en 25 años.
Por tipo de préstamo, la preferencia de los compradores es clara: el 61,7% de las nuevas hipotecas se constituyeron a tipo de interés fijo, mientras que el 38,3% fueron a tipo variable. El tipo de interés medio al inicio para las hipotecas a tipo fijo fue del 2,89%, inferior al 3,07% de las de tipo variable. Esto demuestra que, en el actual contexto económico, la mayoría de las personas prefieren productos con un tipo de interés estable para mitigar riesgos futuros.
Desciende el número de hipotecas que cambian sus condiciones
Los datos también muestran un descenso en el número de hipotecas que modificaron sus condiciones. En junio, un total de 10.261 hipotecas cambiaron sus cláusulas, lo que representa una disminución del 19,1% interanual.
En concreto, las novaciones (renegociaciones con la misma entidad), con 7.311 casos, disminuyeron un 25,3% interanual, mientras que las subrogaciones al deudor (cambios de banco), con 672 casos, cayeron un 15,4%. Del total de modificaciones, el 83,1% se debieron a cambios en los tipos de interés. Analistas del sector sugieren que esto podría reflejar un menor atractivo de la renegociación o el cambio de hipoteca a medida que finaliza la era de los tipos de interés más favorables.
