核心利率指标持续上行
2026年8月,作为西班牙乃至整个欧元区房贷市场最核心参考指标的欧元区银行间同业拆借利率(Euríbor)延续了此前的上涨趋势。该月的最终月度平均值收于2.950%,较7月份的2.855%环比上涨了0.095个百分点。这一连续多月的上涨,使得Euríbor距离3%的心理关口仅一步之遥。
市场预期与央行政策的博弈
尽管欧洲央行预计在9月的议息会议上可能仅加息25个基点,但市场的焦点已超越单次加息本身,转向了对未来利率路径的长期预期。金融比价平台Roams的专家巴勃罗·维加(Pablo Vega)指出,一个值得注意的现象是,自6月以来,欧洲央行的官方加息幅度有限(累计25个基点),但Euríbor的攀升速度却要快得多,盘中报价甚至已多次突破3%。
维加分析认为:“这表明市场正在提前消化未来6至12个月的加息预期,融资成本的走向更多地取决于市场预期,而非仅仅是当前的官方利率。”他表示,3%这一水平是决定利率是进入一个盘整期,还是开启新一轮上涨通道的关键信号。
房贷月供负担显著加重
Euríbor的上涨直接转化为房贷持有者的还款压力。以一笔15万欧元、25年期的典型浮动利率房贷(Euribor+1%)为例,Roams平台的测算揭示了月供的明显变化:
- 按年调整利率:对于每年调整一次利率的贷款合同,月供将上涨约65欧元,年化涨幅超过9%。这意味着贷款人一年需要多支付780欧元。
- 按半年调整利率:对于每半年调整一次的贷款,月供将从728欧元上涨至近786欧元,增加近58欧元,涨幅接近8%。折算下来,每半年需多支付约347欧元。
固定利率成市场避险首选
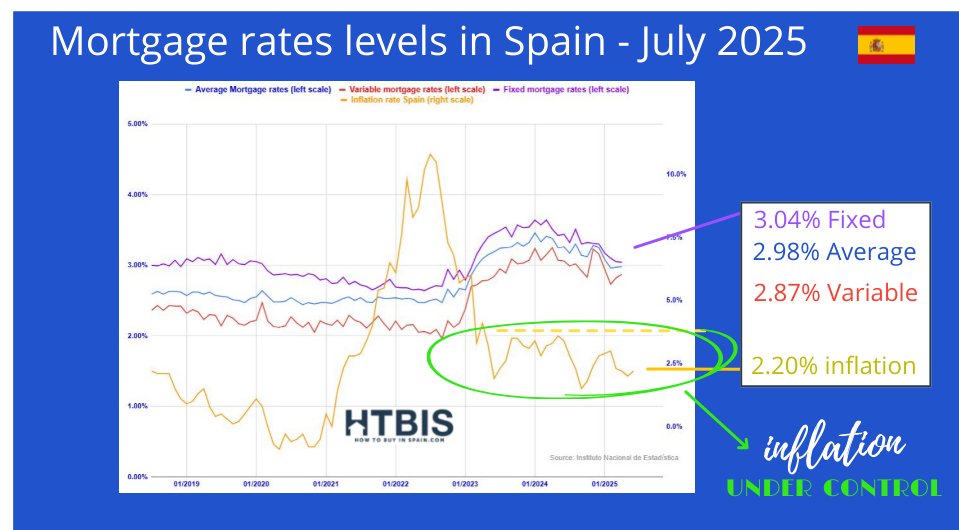
面对利率上行的不确定性,西班牙购房者正积极寻求规避风险。根据西班牙国家统计局(INE)公布的最新数据,在2026年6月新签订的所有房贷合同中,选择固定利率的比例高达61.7%,而选择浮动利率的仅为38.3%。这一趋势延续了近几个月的市场偏好,即消费者倾向于“提前锁定”一个确定的利率,以应对Euríbor未来可能出现的进一步上涨。
巴勃罗·维加总结道:“在Euríbor明确处于上升通道时,固定利率的吸引力自然会增加。如果未来几个月Euríbor持续在3%附近徘徊,而房价依然坚挺,那么购房可负担性恶化的问题将比单一数据所反映的更为严峻。这意味着家庭不仅需要储蓄更多的首付,还需承担更高的贷款融资成本。”
