El indicador de referencia clave continúa su ascenso
En agosto de 2026, el Euríbor (Euro Interbank Offered Rate), el principal índice de referencia para el mercado hipotecario tanto en España como en toda la eurozona, ha continuado su tendencia alcista. El valor medio mensual final del mes cerró en un 2,950%, lo que supone un aumento de 0,095 puntos porcentuales respecto al 2,855% de julio. Este ascenso consecutivo durante varios meses sitúa al Euríbor a un paso de la barrera psicológica del 3%.
El pulso entre las expectativas del mercado y la política del BCE
Aunque se prevé que el Banco Central Europeo (BCE) solo suba los tipos de interés en 25 puntos básicos en su reunión de política monetaria de septiembre, el foco del mercado ya ha trascendido esta única subida para centrarse en las expectativas a largo plazo sobre la trayectoria de los tipos. Pablo Vega, experto del comparador financiero Roams, señala un fenómeno notable: desde junio, la subida oficial de tipos del BCE ha sido limitada (un total de 25 puntos básicos), pero el Euríbor ha escalado a un ritmo mucho más rápido, llegando incluso a superar el 3% en sus cotizaciones intradía en varias ocasiones.
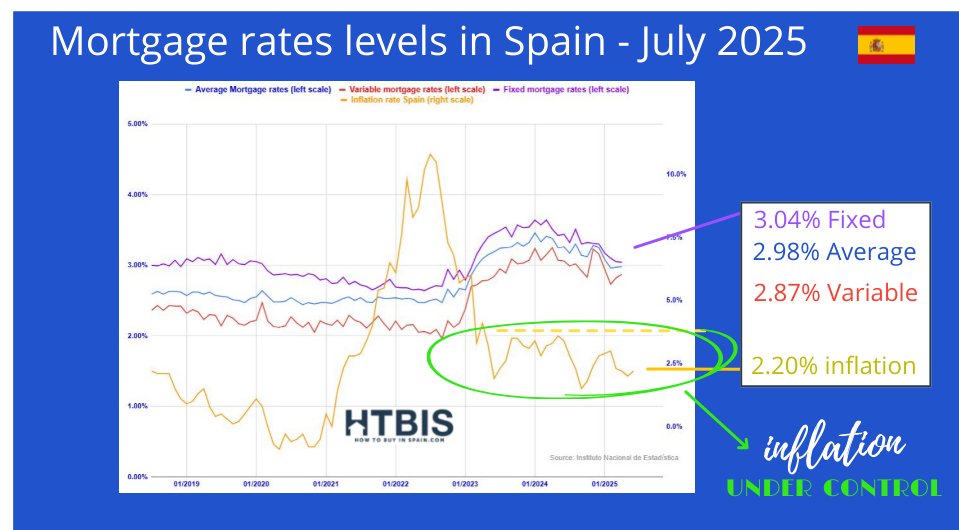
Vega analiza: “Esto indica que el mercado ya está descontando por adelantado las expectativas de subidas de tipos para los próximos 6 a 12 meses. La dirección de los costes de financiación depende más de las expectativas del mercado que de los tipos oficiales actuales”. Según él, el nivel del 3% es una señal clave que determinará si los tipos entran en un período de consolidación o inician un nuevo canal alcista.
La carga de las cuotas hipotecarias aumenta significativamente
La subida del Euríbor se traduce directamente en una mayor presión de pago para los hipotecados. Tomando como ejemplo una hipoteca tipo a tipo variable de 150.000 euros a 25 años (Euríbor + 1%), los cálculos de la plataforma Roams revelan un cambio notable en las cuotas mensuales:
- Revisión anual: Para los contratos con revisión anual del tipo de interés, la cuota mensual aumentará en aproximadamente 65 euros, con un incremento anualizado superior al 9%. Esto significa que el titular del préstamo tendrá que pagar 780 euros más al año.
- Revisión semestral: Para las hipotecas con revisión semestral, la cuota mensual pasará de 728 euros a casi 786 euros, un aumento de casi 58 euros, lo que representa una subida cercana al 8%. Esto se traduce en un pago adicional de unos 347 euros cada semestre.
El tipo fijo se convierte en el refugio preferido del mercado
Ante la incertidumbre de la subida de tipos, los compradores de vivienda en España buscan activamente formas de mitigar el riesgo. Según los últimos datos publicados por el Instituto Nacional de Estadística (INE), en junio de 2026, del total de nuevos contratos hipotecarios firmados, el 61,7% se formalizó a tipo fijo, mientras que solo el 38,3% optó por el tipo variable. Esta tendencia mantiene la preferencia del mercado de los últimos meses, donde los consumidores tienden a “blindar” un tipo de interés determinado para protegerse de futuras subidas del Euríbor.
Pablo Vega concluye: “Cuando el Euríbor está claramente en una trayectoria ascendente, el atractivo del tipo fijo aumenta de forma natural. Si en los próximos meses el Euríbor se mantiene en torno al 3% y los precios de la vivienda siguen firmes, el problema del deterioro de la asequibilidad de la vivienda será más grave de lo que reflejan los datos por sí solos. Esto significa que las familias no solo necesitarán ahorrar más para la entrada, sino que también deberán asumir mayores costes de financiación.”
